Non, il applique celui que votre banque vous propose. Les taux professionnels dépendent de votre dossier, de la durée et de la garantie apportée : aucun simulateur ne peut les deviner à votre place.
Quelle mensualité pour votre prêt ?
Montant, durée et taux : votre mensualité et le coût du crédit s’affichent en direct.
Votre mensualité
par mois, assurance comprise
- Dont assurance
- Nombre de mensualités
- Coût total du crédit
Cette estimation ne couvre que le capital, les intérêts et l’assurance saisis ici : elle ne remplace pas l’offre d’une banque, qui ajoute ses frais de dossier et sa garantie.
Complétez les champs signalés pour afficher le résultat.
Le résultat s’affiche ici dès que les champs sont renseignés.
Chargement du résultat en cours.
Voir le détail et le tableau d’amortissement
- Intérêts totaux
- Assurance totale
- Montant total remboursé
Tableau d’amortissement
| Mois | Capital | Intérêts | Restant dû |
|---|
La mensualité d’un prêt professionnel à taux fixe se calcule avec la formule d’annuité constante, à laquelle s’ajoute l’assurance emprunteur, calculée sur le capital emprunté. Pour 50 000 € empruntés sur 5 ans à 4,5 % avec une assurance de 0,36 %, vous remboursez 947 € par mois, dont 15 € d’assurance. Sur toute la durée, le crédit vous coûte 5 929 € d’intérêts et 900 € d’assurance.
Qu’est-ce qu’un prêt professionnel ?
Un prêt professionnel est une somme empruntée à une banque pour financer votre activité : matériel, stock, local, trésorerie. Vous la remboursez chaque mois sur plusieurs années, en y ajoutant des intérêts et, souvent, une assurance emprunteur.
Le simulateur traite le cas le plus courant : un prêt à taux fixe, remboursé par mensualités constantes. Le montant à payer est le même du premier au dernier mois, ce qui permet de l’inscrire dans un budget.
Que montre le simulateur ?
Renseignez quatre valeurs : le montant emprunté (de 500 € à 5 000 000 €), la durée en années (de 1 à 25), le taux annuel en pourcentage (de 0 à 25 %) et le taux annuel de l’assurance (de 0 à 5 %). Le résultat se met à jour à chaque modification :
- la mensualité, assurance comprise, et la part d’assurance qu’elle contient ;
- le nombre de mensualités ;
- les intérêts totaux et l’assurance totale ;
- le coût total du crédit et le montant total remboursé ;
- le tableau d’amortissement, mois par mois.
Vos valeurs sont inscrites dans l’adresse de la page : un lien suffit pour partager un scénario.
Que contient le tableau d’amortissement ?
Chaque ligne correspond à un mois et indique le capital remboursé, les intérêts payés et le capital restant dû. Les intérêts se calculent sur ce qu’il reste à rembourser : ils diminuent à chaque échéance, et la part de capital augmente d’autant, puisque la mensualité ne bouge pas.
Dans l’exemple, le premier mois rembourse 797,38 € de capital pour 333,33 € d’intérêts, et il reste 79 202,62 € à rembourser. La dernière ligne absorbe l’arrondi pour que le solde tombe exactement à zéro. L’assurance n’apparaît pas dans le tableau : elle s’ajoute à chaque mensualité.
Quel effet a la durée du prêt ?
Sur la même base (80 000 €, 5 %, assurance 0,30 %), la durée change tout :
- 5 ans : 1 529,70 € par mois, pour un coût du crédit de 11 782 € ;
- 7 ans : 1 150,71 € par mois, pour 16 660 € ;
- 10 ans : 868,52 € par mois, pour 24 223 €.
Allonger la durée allège la mensualité, mais le capital reste plus longtemps dû : les intérêts et l’assurance courent plus longtemps, et le coût grimpe. Choisir une durée revient à arbitrer entre la trésorerie du mois et le coût total.
Quel effet ont le taux et l’assurance ?
Sur 7 ans, assurance comprise, un taux de 4 % donne 1 113,50 € par mois et 13 534 € de coût du crédit. À 6 %, la mensualité monte à 1 188,68 € et le coût à 19 849 €. Deux points de taux représentent donc plus de 6 000 € sur la durée.
L’assurance pèse moins, mais elle se compare aussi. Dans le simulateur, elle est calculée sur le capital emprunté et reste identique chaque mois : à 0,60 % au lieu de 0,30 %, la mensualité passe de 1 150,71 € à 1 170,71 € et l’assurance totale de 1 680 € à 3 360 €. Mettez 0 si vous n’en avez pas.
Comment interpréter le coût du crédit ?
Le coût total additionne les intérêts et l’assurance : c’est ce que vous payez en plus du capital. Pour comparer deux offres, regardez-le plutôt que la mensualité seule, car une mensualité basse peut cacher une durée longue.
Une mensualité se juge à ce que votre activité encaisse chaque mois, pas au montant emprunté.
Rapprochez le résultat de vos encaissements habituels et de vos autres charges fixes. Si la mensualité absorbe l’essentiel de ce que l’activité dégage, un mois creux suffira à la mettre en difficulté, même si le coût total paraît raisonnable.
Ce que le simulateur ne peut pas faire
Il ne propose aucun taux : il applique celui que votre banque vous indique, et il suppose un taux fixe pendant toute la durée. Il ne gère ni période de différé, ni taux variable, ni remboursement anticipé, et la durée est limitée à 25 ans.
Surtout, son résultat ne remplace pas l’offre de la banque. Il ne couvre que le capital, les intérêts et l’assurance saisis : les frais de dossier et la garantie viennent en plus. Vérifiez aussi, dans l’offre, que l’assurance est bien calculée sur le capital emprunté comme dans le simulateur. Ce calcul n’est pas un conseil financier.
Aller plus loin avec Aurentia
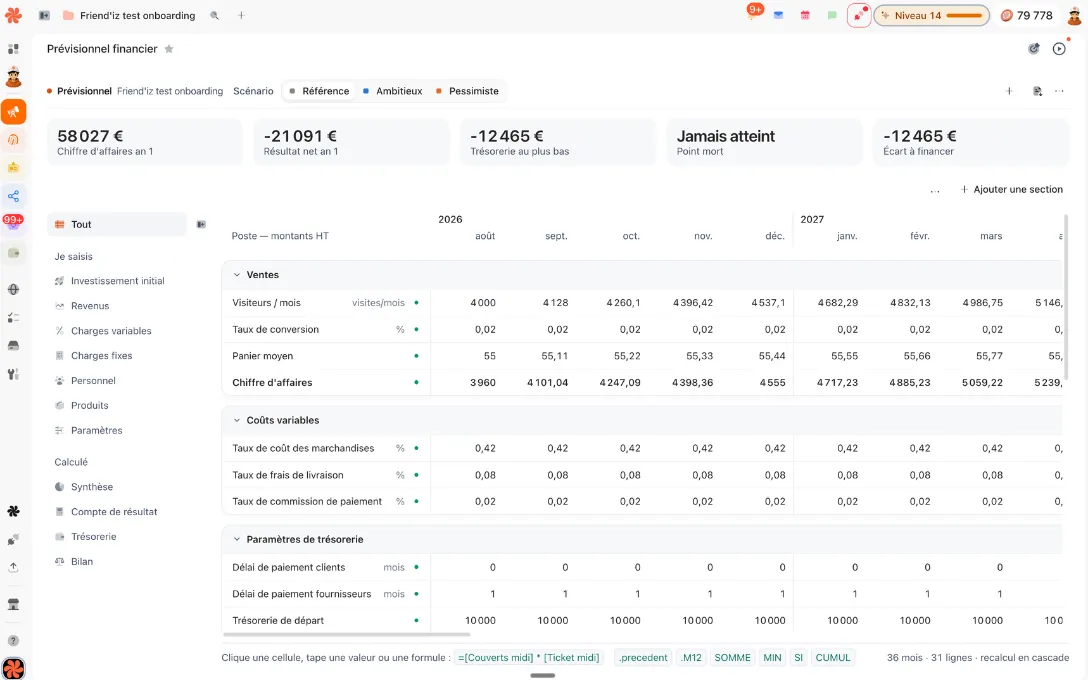
Une mensualité isolée ne dit pas si vous pouvez la payer. Aurentia la place dans votre prévisionnel, en face de vos autres charges et de vos encaissements attendus.
F.A.Q
Questions fréquentes sur Simulateur de prêt professionnel
Prévisionnel, dans Aurentia
Une mensualité isolée ne dit pas si vous pouvez la payer. Aurentia la place dans votre prévisionnel, en face de vos autres charges et de vos encaissements attendus.
Créez, gérez et développez votre entreprise avec l'IA.
Neuf collaborateurs IA et une centaine de modules, de l'idée au plan d'action : les douze outils qu'il vous faudrait aujourd'hui, réunis dans un seul logiciel.
Essayer gratuitement
Aucune CB requise, essai gratuit.
Comment calculer sa mensualité ?
Le calcul tient en quatre étapes :
Prenons 80 000 € empruntés sur 7 ans à 5 %, avec une assurance à 0,30 %. Vous payez 84 mensualités de 1 150,71 €, dont 20,00 € d’assurance. Les intérêts totaux atteignent 14 980 € et l’assurance 1 680 € : le crédit coûte 16 660 € et vous remboursez 96 660 € au total.